キャッシュレス決済とは?種類や支払い方法を解説
 目次
キャッシュレス決済とは?
キャッシュレス決済は、クレジットカード決済・電子マネー決済・QRコード決済(バーコード決済)といった現金以外の支払い方法を指します。近頃はキャッシュレス決済が多様化し、日本で使用できる決済ブランドは70種類を超えています。当ページでは、キャッシュレス決済の種類ごとの特徴・要点に加え、導入するメリットや注意点についてもまとめています。店舗に導入する決済サービスにお悩みの方は、ぜひご一読ください。
キャッシュレス決済の支払いタイミング
前払い(プリペイド)
前払いでは、あらかじめ電子マネーなどにチャージをしたり、商品やサービスを利用する前に支払います。レジャー施設やコンサート会場のチケット、SuicaやPASMOなどの電子マネー、ギフトカタログは、前払いの精算方法を採用しています。
前払いは他の支払い方法に比べ、支出管理を行いやすい特徴があります。なお、サービス業者によっては、銀行口座から電子マネーにチャージする機能を付帯しているところもあります。
即時払い(デビット)
即時払いでは、レジ会計のタイミングで銀行口座から決済金額が引き落とされます。代表的な事例には、デビットカードや、代金引換え(代引き)があります。また、PayPay・楽天Payなどのスマホ決済アプリを介して、銀行口座から直接引き落としを行う方法も、即時払いに含まれます。
即時払いは支出管理を行いやすいメリットがあります。デビットカードは、満15歳以上(中学生を除く)から利用でき、申込時の審査も不要です。
後払い(ポストペイ)
後払いでは、商品・サービスを購入した後に支払います。クレジットカード決済を利用した場合には翌月払い、コンビニ払いの場合は指定期日までの入金が必要です。このほか、各企業により「PayPay後払い」「NP後払い」のサービスが展開され、クレジットカード決済を所持していないエンドユーザーでも後払いを利用できるようになりました。
後払いは支出管理が煩雑化しやすい反面、手持ちの現金が不足しているエンドユーザーでもサービスを利用でき、利便性に優れています。日本国内では、人気の高い精算方法です。
キャッシュレス決済の種類
キャッシュレス決済は3種類に分けられます。
エンドユーザーは、店舗・webサイトで導入されたキャッシュレス決済の中から、希望する支払い方法を選択できます。
 クレジットカード決済
 QRコード決済
 電子マネー決済
クレジットカード決済
クレジットカード決済の特徴や、決済ブランドをご紹介します。
クレジットカードは世界共通の決済手段として広く普及しており、国内のキャッシュレス決済の中でも保有率・利用率が高いのが特徴です。カードはランクごとに色分けされ、発行時には審査があります。利用限度額が高く、ポイント還元や分割・リボ払いなど支払い方法を選べる柔軟性も魅力です。決済手数料を抑えたい店舗や、訪日外国人対応・売上拡大を目指す店舗に適した決済手段といえます。 クレジットカード決済の詳細はこちら
クレジットカードの決済ブランド
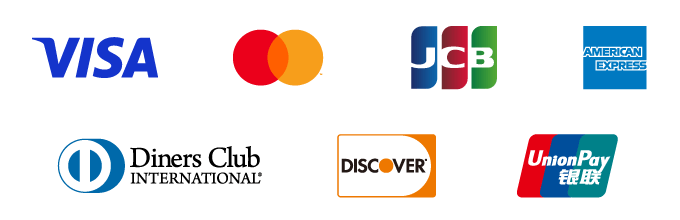
日本国内で使用できるクレジットカードの決済ブランドは、Visa・Master card・JCB・AMERICAN EXPRESS・Diners Club・銀聯です。これら6つの決済ブランドは「6大ブランド」と呼称されています。JCBを除く5つの決済ブランドは、海外でも使用可能です。
クレジットカード決済の種類はこちら
代表的なクレジットカード決済

QRコード決済
QRコード決済の特徴や、決済ブランドをご紹介します。
QRコード決済は、スマートフォンでバーコードをスキャンするだけで支払いが完了する決済手段です。財布いらずでスマホ1台あれば利用でき、多くのサービスで利用金額に応じたポイントが還元される点も魅力です。PayPayをはじめ対応店舗数が多く、若年層を中心に浸透しています。ポイント還元をきっかけに新規顧客を獲得したい店舗や、若年層の取り込みを狙う店舗に適した決済手段といえます。 QRコード決済の詳細はこちら
QRコードの決済ブランド
QRコードの決済ブランドは、PayPayやメルペイ・楽天Pay・d払いなどがあります。QRコード決済を提供する企業によって、還元されるポイントや特典が異なります。例えば、PayPayは各自治体と連携した「あなたのまちを応援プロジェクト(2024年)」などを実施しています。また、楽天Payは楽天ポイントカードと合わせて利用することで、ポイントの還元率が上がります。 QRコード決済の種類はこちら
代表的なQRコード決済(一例)

電子マネー決済
電子マネー決済の特徴や、決済ブランドをご紹介します。
電子マネーは、ICカードやスマートフォンを専用端末にかざすだけで支払いが完了する決済手段です。決済速度が非常に速く、レジの待ち時間短縮につながります。学生でも所有できる手軽さがある一方、クレジットカードに比べて1回あたりの決済額は小さい傾向があります。レジオペレーションを改善したい店舗や、オフィス街・通勤動線沿いの店舗、少額決済が多い店舗に適した決済手段といえます。 電子マネー決済の詳細はこちら
電子マネーの決済ブランド
電子マネー決済は、主に3つの機関が提供しています。1つ目は交通機関、2つ目は流通系の企業、3つ目はクレジットカード会社です。JR東日本が提供する「Suica」をはじめとした交通系の電子マネーは、駅構内の改札・交通機関の支払い時に利用できます。
※電子マネー決済には、 QRコード決済も含みます。
電子マネー決済の種類はこちら
代表的な電子マネー決済(一例)

キャッシュレス決済の最新の利用状況
経済産業省は、2025年までにキャッシュレス決済比率を4割程度にするという目標を掲げ、定期的にデータを公表しています。2024年のキャッシュレス決済比率は42.8%となり、目標を前倒しで達成しました。内訳を見ると、クレジットカードが82.9%と大部分を占め、次いでコード決済が9.6%、電子マネーが4.4%、デビットカードが3.1%となっています。現在、国はキャッシュレス決済比率80%を目指し、さらなる環境整備を進めています。
参照:2024年のキャッシュレス決済比率を算出しました(METI/経済産業省)
キャッシュレス決済のメリット
キャッシュレス決済を導入することで、店舗運営にはさまざまなメリットが生まれます。
レジ業務の効率化や未回収リスクの軽減、売上アップなど、事業者さまにとって見逃せないポイントを4つに厳選してご紹介します。
レジ作業の効率化・業務負担の軽減
現金の受け取り・お釣りの計算・受け渡しといった一連のレジ作業が不要になり、業務効率が大幅に向上します。会計時間が短縮されることで、レジ待ちのストレスが減り、顧客満足度の向上にもつながります。また、従業員の負担軽減にもなり、人手不足に悩む店舗にとっても大きなメリットです。レジオペレーションを改善したい店舗や、回転率を高めたい店舗に適したポイントといえます。
代金未回収リスクの軽減
QRコード決済や電子マネー決済は、その場で支払いが完了する即時決済のため、掛け売りのような未回収リスクがありません。現金を持ち合わせていない顧客に商品を渡してしまう心配もなく、安心して店舗運営を行えます。特に高額商品を扱う店舗や、後払いトラブルを避けたい事業者にとっては、経営の安定性を高める重要なメリットとなります。売掛管理の手間削減にもつながる点も魅力です。
購買単価の改善・機会損失の防止
現金の持ち合わせがなく購入をあきらめるという機会損失を防げます。クレジットカード決済には支出の実感が薄れる心理的効果があるとされ、購買単価が上がりやすい傾向も見られます。特に家電や家具など高額商品を扱う店舗では、キャッシュレス対応の有無が購入の決め手になるケースも少なくありません。訪日外国人や高額商品を扱う店舗、売上を伸ばしたい店舗に適したメリットです。
現金管理の手間とリスクの低減
現金を数える・保管する・両替するといった作業が不要になり、データ上で素早く管理できるようになります。人の手による作業をなくすことで、ヒューマンエラーや盗難・紛失といったリスクの回避にもつながります。閉店後のレジ締め作業も簡略化され、業務効率が大きく改善します。多店舗展開している事業者や、現金管理の負担を軽減したい店舗におすすめのメリットです。
キャッシュレス決済を利用するデメリット・注意点
キャッシュレス決済には、いくつか注意すべき点もあります。まず、店舗やサービスによっては対応していない場合があり、利用できるシーンが限られることがあります。また、電気や通信インフラに依存しているため、停電や通信障害が発生すると決済ができなくなる点にも注意が必要です。さらに、現金を使う感覚が薄れることで、気付かないうちに使い過ぎてしまう傾向があります。加えて、チャージ式の決済サービスでは、一度チャージした残高を現金として引き出せないものも多く、使い切れずに残ってしまうケースもあるため、事前に確認しておくと安心です。
キャッシュレス決済ならアルファノートがおすすめ
キャッシュレス決済の導入を検討するなら、アルファノートにお任せください。クレジットカードやQRコード決済、電子マネーなど、複数の決済手段をまとめて導入でき、契約や管理の手間を大幅に削減できます。最短即日での導入にも対応するスピード感に加え、24時間365日の有人サポート体制で、導入後のトラブルにも安心して対応できます。店舗の業務効率化と売上アップを同時に実現したい事業者さまに選ばれています。
キャッシュレス決済の関連記事
キャッシュレス決済の知識を深めたい方は、以下の記事も合わせてご覧ください。



キャッシュレス決済のよくあるご質問
キャッシュレス決済の代表例は?
- キャッシュレス決済の代表的な例には、クレジットカード(デビットカード)、プリペイドカード、電子マネー(IC型、QRコード型)等があります。
キャッシュレス決済の手数料は誰が負担するのですか?
- キャッシュレス決済の手数料は、原則として決済を受け付ける店舗(加盟店)側が負担します。 キャッシュレス決済を導入する際に店舗側が負担する主な費用には、決済手数料、初期費用、月額費用が挙げられます。
キャッシュレス決済は店舗側にメリットがありますか?
- キャッシュレス決済を導入する店舗側のメリットには、レジオペレーションの効率化や、ポイント還元を目的にした消費者の集客などが挙げられます。
キャッシュレス決済にリスクはありますか?
- キャッシュレス決済には多くのメリットがある一方で、いくつかのリスクも存在します。例えば、キャッシュレス決済の場合、システム障害・メンテナンスの影響により一時的に決済サービスを利用できなくなる可能性があります。また、不正アクセスにも気を付けた方が良いでしょう。
 決済サービス